Góp vốn dự án nhà ở không phải là mua căn hộ. Theo Luật Nhà ở 2023, người góp vốn, hợp tác đầu tư vào dự án nhà ở thương mại chỉ được chia lợi nhuận bằng tiền hoặc cổ phiếu theo tỷ lệ vốn góp; chủ đầu tư không được chia căn hộ, không được dành quyền ưu tiên đăng ký, đặt cọc hay mua nhà cho bên góp vốn. Ngày 26/10/2026, Sở Xây dựng Đà Nẵng vừa thông báo 4 tòa căn hộ tại Khu đô thị ven sông Hòa Quý – Đồng Nò đủ điều kiện huy động vốn theo hình thức này. Bài viết dùng chính văn bản đó để giải thích người mua căn hộ cần hiểu gì, và cần kiểm tra gì trước khi xuống tiền.
Nội dung bài viết
- Góp vốn dự án nhà ở là gì, có được nhận căn hộ không?
- Đà Nẵng vừa thông báo 2 dự án căn hộ đủ điều kiện huy động vốn
- Góp vốn, đặt cọc và mua nhà hình thành trong tương lai khác nhau thế nào?
- 3 chi tiết trong thông báo huy động vốn mà người mua hay bỏ qua
- 5 bước kiểm tra trước khi xuống tiền vào căn hộ đang xây
- Được mời “góp vốn giữ căn” thì nên trả lời thế nào?
- Câu hỏi thường gặp
- Góp vốn dự án nhà ở có được nhận căn hộ không?
- Thông báo đủ điều kiện huy động vốn có nghĩa là dự án được bán căn hộ chưa?
- Dự án nào ở Đà Nẵng vừa đủ điều kiện huy động vốn tháng 10/2026?
- Chủ đầu tư được thu tiền đặt cọc mua căn hộ tối đa bao nhiêu?
- Làm sao kiểm tra lô đất dự án có đang thế chấp ngân hàng không?
- Nguồn tham khảo
Góp vốn dự án nhà ở là gì, có được nhận căn hộ không?
Góp vốn dự án nhà ở là việc tổ chức, cá nhân bỏ tiền cùng chủ đầu tư để phát triển dự án, đổi lại được chia lợi nhuận; người góp vốn không được nhận căn hộ. Đây là một trong các hình thức huy động vốn mà Luật Nhà ở 2023 cho phép, cùng với vay tổ chức tín dụng hay thu tiền bán nhà hình thành trong tương lai.
Điều 116 Luật Nhà ở 2023 đặt ra nguyên tắc rất rõ:
- Bên góp vốn chỉ được phân chia lợi nhuận bằng tiền hoặc cổ phiếu, theo tỷ lệ vốn góp ghi trong hợp đồng.
- Chủ đầu tư không được phân chia sản phẩm nhà ở, không được ưu tiên đăng ký, đặt cọc, hưởng quyền mua nhà hay chia quyền sử dụng đất trong dự án cho bên góp vốn.
- Ngoại lệ: góp vốn thành lập pháp nhân mới để được Nhà nước giao làm chủ đầu tư dự án.
- Tiền huy động phải dùng đúng cho dự án đó, không chuyển sang dự án khác.
Nói gọn theo ngôn ngữ thị trường: ký hợp đồng góp vốn là bạn đang làm nhà đầu tư tài chính của dự án, không phải người mua nhà. Nếu ai đó mời bạn “góp vốn” kèm lời hứa “sau này được chọn căn”, lời hứa đó đi ngược quy định của Luật Nhà ở.
Đà Nẵng vừa thông báo 2 dự án căn hộ đủ điều kiện huy động vốn
Ngày 26/10/2026, Sở Xây dựng Đà Nẵng ban hành Công văn 19875/SXD-QLN thông báo 4 tòa căn hộ lô A3 thuộc Khu đô thị ven sông Hòa Quý – Đồng Nò (phường Ngũ Hành Sơn) đủ điều kiện huy động vốn thông qua góp vốn, hợp tác kinh doanh, liên doanh, liên kết. Theo Báo Đà Nẵng ngày 28/10, một dự án khác tại Khu đô thị sinh thái ven sông Hòa Xuân cũng được thông báo tương tự.
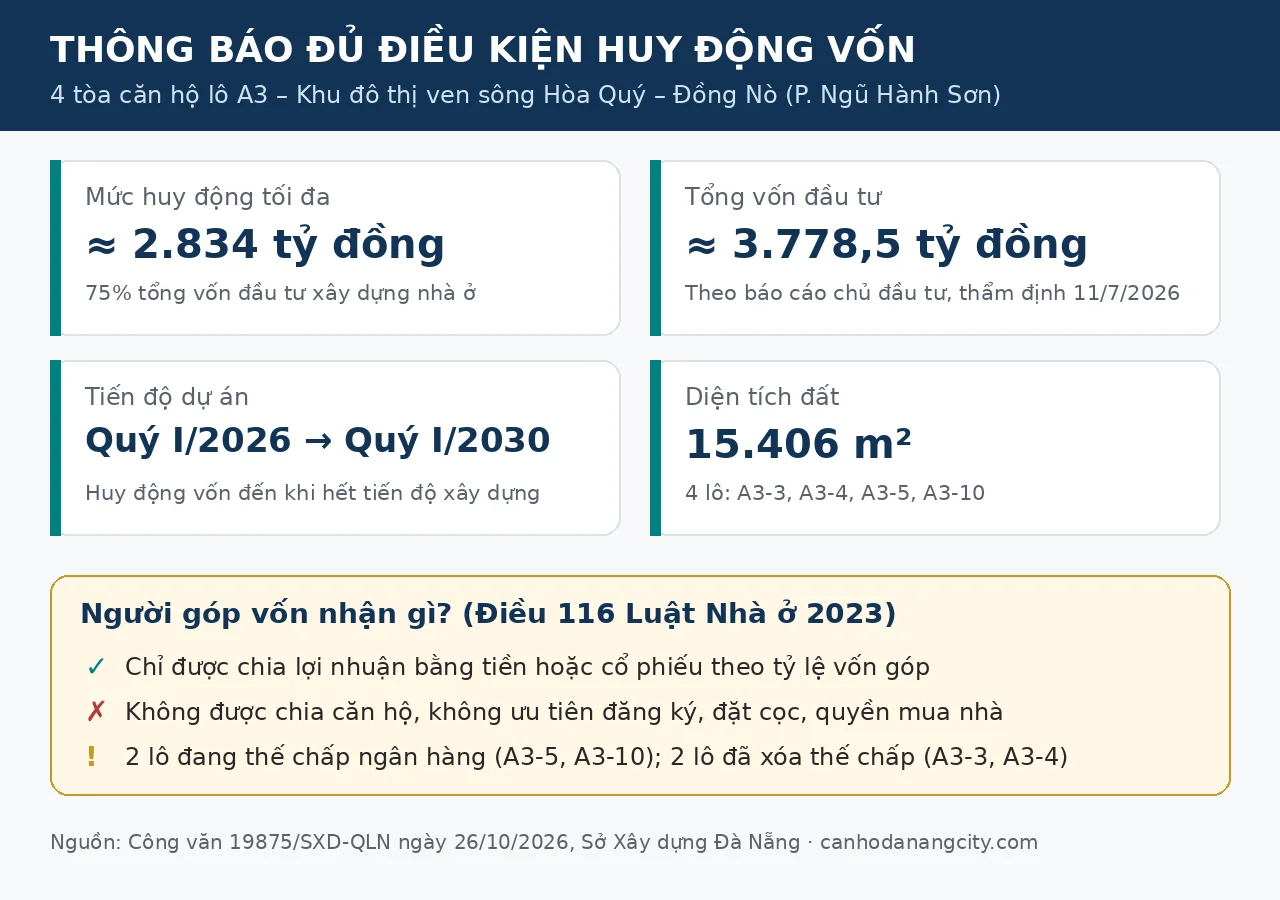
4 tòa căn hộ lô A3 Hòa Quý – Đồng Nò: văn bản nói gì?
Văn bản cho phép chủ đầu tư huy động tối đa khoảng 2.834 tỷ đồng, bằng 75% tổng vốn đầu tư xây dựng nhà ở, trong suốt thời gian xây dựng dự án. Các thông tin chính theo Công văn 19875/SXD-QLN:
| Hạng mục | Nội dung theo văn bản |
|---|---|
| Công trình | Tòa căn hộ chung cư tại lô A3-3, A3-4, A3-5, A3-10, Khu đô thị ven sông Hòa Quý – Đồng Nò |
| Vị trí | Phường Ngũ Hành Sơn, TP. Đà Nẵng |
| Chủ đầu tư | Công ty Cổ phần Địa Cầu |
| Diện tích đất | 15.406 m² (4 lô từ 3.150 m² đến 4.173 m²) |
| Tổng vốn đầu tư | Khoảng 3.778,5 tỷ đồng |
| Tiến độ dự án | Quý I/2026 – Quý I/2030 |
| Mức huy động tối đa | 2.833.908.923.250 đồng (75% tổng vốn đầu tư xây dựng nhà ở) |
| Hình thức | Góp vốn, hợp tác đầu tư, hợp tác kinh doanh, liên doanh, liên kết |
| Thời gian huy động | Từ ngày có thông báo đến khi kết thúc tiến độ đầu tư xây dựng |
Dự án lô A2-1, A2-2 Khu đô thị sinh thái ven sông Hòa Xuân
Theo Báo Đà Nẵng, dự án tại lô A2-1, A2-2 thuộc Khu đô thị sinh thái ven sông Hòa Xuân (phường Hòa Xuân) được huy động tối đa hơn 1.161,7 tỷ đồng, cũng bằng 75% tổng vốn đầu tư xây dựng nhà ở. Đến ngày 29/10/2026, tôi chưa thấy văn bản gốc của dự án này trên trang thông tin của Sở Xây dựng, nên bài chỉ nêu theo nguồn báo. Nguyên tắc chia lợi nhuận theo Điều 116 áp dụng như dự án lô A3.
Góp vốn, đặt cọc và mua nhà hình thành trong tương lai khác nhau thế nào?
Ba giao dịch này khác nhau ở thứ bạn nhận về: góp vốn nhận lợi nhuận, còn đặt cọc và hợp đồng mua bán mới gắn với một căn hộ cụ thể, và chỉ được làm khi nhà ở đã đủ điều kiện đưa vào kinh doanh.
| Tiêu chí | Hợp đồng góp vốn, hợp tác đầu tư | Đặt cọc mua căn hộ | Hợp đồng mua bán nhà hình thành trong tương lai |
|---|---|---|---|
| Bạn nhận được gì | Lợi nhuận bằng tiền hoặc cổ phiếu theo tỷ lệ góp | Quyền ký hợp đồng mua một căn cụ thể | Quyền sở hữu căn hộ sau khi bàn giao và cấp giấy chứng nhận |
| Có gắn với một căn hộ không | Không, luật cấm chia sản phẩm nhà ở | Có | Có |
| Khi nào được làm | Sau khi Sở Xây dựng thông báo đủ điều kiện huy động vốn | Khi nhà ở đã đủ điều kiện đưa vào kinh doanh | Khi nhà ở đã đủ điều kiện đưa vào kinh doanh |
| Giới hạn tiền | Theo hợp đồng, trong mức huy động tối đa của dự án | Tối đa 5% giá bán (khoản 5 Điều 23 Luật Kinh doanh BĐS 2023) | Thanh toán theo tiến độ trong hợp đồng |
| Người mua cần xem | Thông báo đủ điều kiện huy động vốn | Thông báo nhà ở đủ điều kiện được bán | Thông báo đủ điều kiện bán, bảo lãnh ngân hàng |
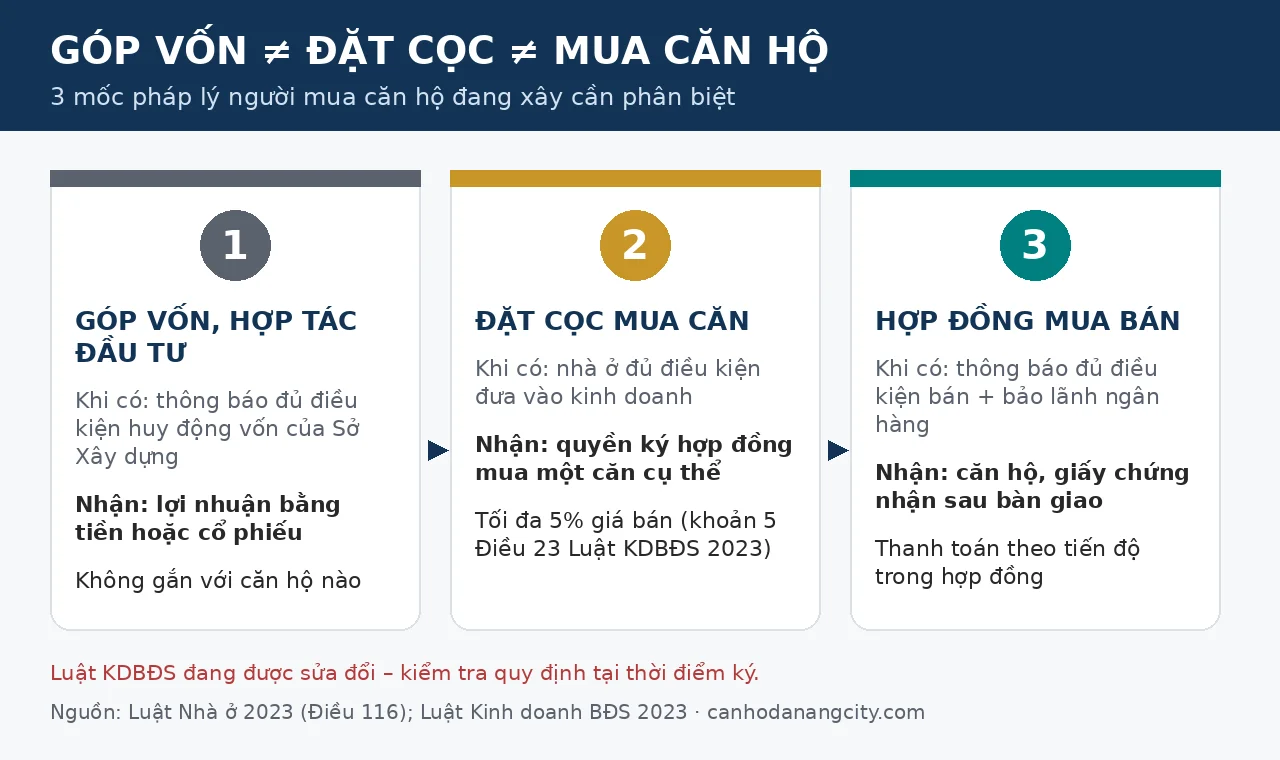
Lưu ý: Luật Kinh doanh bất động sản đang được bàn sửa đổi. Các con số trên theo luật hiện hành; trước khi giao dịch, bạn nên hỏi lại quy định đang áp dụng tại thời điểm ký.
3 chi tiết trong thông báo huy động vốn mà người mua hay bỏ qua
Một thông báo huy động vốn của Sở Xây dựng không chỉ có con số; nó liệt kê toàn bộ hồ sơ pháp lý theo hiện trạng của dự án. Khi đọc văn bản lô A3 Hòa Quý – Đồng Nò, tôi chú ý 3 chi tiết mà báo chí ít nhắc.
Lô đất đang thế chấp ngân hàng hay đã giải chấp?
Văn bản ghi rõ 2 trong 4 lô đất đang thế chấp ngân hàng, 2 lô đã xóa thế chấp. Cụ thể: lô A3-10 thế chấp tại Ngân hàng TMCP Quốc dân – Chi nhánh Đà Nẵng, lô A3-5 thế chấp tại Ngân hàng TMCP Việt Nam Thịnh Vượng – Chi nhánh Đà Nẵng; lô A3-3 và A3-4 đã xóa thế chấp.
Thế chấp quyền sử dụng đất để vay vốn làm dự án là chuyện phổ biến và hợp pháp. Điều người mua cần biết là: căn hộ bạn quan tâm nằm ở tòa nào, lô đất của tòa đó đang ở tình trạng nào, và ngân hàng nhận thế chấp xử lý thế nào khi chủ đầu tư bán căn hộ. Đây là câu hỏi nên đặt ra ngay từ đầu, không đợi đến lúc ký hợp đồng.
“Đủ điều kiện huy động vốn” chưa phải “đủ điều kiện bán”
Thông báo ngày 26/10 chỉ cho phép huy động vốn qua góp vốn, hợp tác; nó không phải văn bản cho phép bán căn hộ. Văn bản có dẫn một công văn riêng của Sở Xây dựng (số 17239/SXD-QLN ngày 19/9/2026) về điều kiện đưa nhà ở hình thành trong tương lai vào kinh doanh tại 4 tòa này. Muốn biết căn hộ đã được phép bán hay chưa, người mua phải xem thông báo “nhà ở hình thành trong tương lai đủ điều kiện được bán” do Sở Xây dựng phát hành, thường đăng công khai trên trang thông tin của Sở.
Mức huy động 75% và thời gian huy động
Chủ đầu tư được huy động tối đa 75% tổng vốn đầu tư xây dựng nhà ở, kéo dài đến khi kết thúc tiến độ xây dựng (dự kiến quý I/2030). Con số này là trần pháp lý, không phải số tiền đã huy động được. Với người mua để ở, ý nghĩa thực tế là: dự án đang tìm thêm nguồn vốn để xây, và tiến độ thi công từ nay đến 2030 là thứ cần theo dõi.
5 bước kiểm tra trước khi xuống tiền vào căn hộ đang xây
Trước khi chuyển bất kỳ khoản tiền nào cho một dự án căn hộ chưa bàn giao, hãy xác định rõ mình đang ký loại giấy tờ gì và dự án đã được phép làm giao dịch đó chưa. Đây là trình tự tôi dùng khi đọc hồ sơ cho khách:
- Hỏi thẳng tên văn bản bạn sắp ký: hợp đồng góp vốn, văn bản thỏa thuận đặt cọc hay hợp đồng mua bán. Tên gọi quyết định quyền của bạn.
- Tra thông báo của Sở Xây dựng: dự án đã có thông báo đủ điều kiện huy động vốn hay thông báo nhà ở đủ điều kiện được bán? Hai văn bản này khác nhau.
- Kiểm tra tình trạng thế chấp của lô đất hoặc tòa nhà chứa căn hộ, và cách ngân hàng nhận thế chấp xử lý khi bán căn.
- Hỏi về bảo lãnh ngân hàng cho nghĩa vụ tài chính của chủ đầu tư khi bán nhà hình thành trong tương lai.
- Đọc kỹ điều khoản chia lợi nhuận hoặc hoàn tiền: nếu là hợp đồng góp vốn, lợi nhuận tính thế nào, khi nào trả, rút vốn ra sao. Hỏi rõ mọi điểm chưa hiểu trước khi ký.
Nếu bạn đang cân nhắc một dự án cụ thể, có thể tham khảo cách tôi tổng hợp hồ sơ pháp lý theo hiện trạng ở trang dự án The Legend Đà Nẵng, hoặc xem danh sách dự án căn hộ Đà Nẵng tôi đang theo dõi.
Được mời “góp vốn giữ căn” thì nên trả lời thế nào?
Nếu lời mời gắn “góp vốn” với “giữ căn”, “ưu tiên chọn căn” hay “quy đổi thành căn hộ sau này”, bạn nên dừng lại và yêu cầu xem văn bản pháp lý tương ứng. Theo Điều 116 Luật Nhà ở 2023, góp vốn không đi kèm quyền mua nhà; còn đặt cọc mua căn chỉ hợp lệ khi nhà ở đã đủ điều kiện đưa vào kinh doanh.
Góc nhìn của tôi sau hơn 10 năm làm môi giới ở Đà Nẵng: thông báo huy động vốn là tín hiệu dự án đang tiến lên một bước pháp lý, đáng để theo dõi. Nhưng với người mua để ở hoặc đầu tư một căn hộ, mốc cần chờ là thông báo đủ điều kiện bán, kèm bảo lãnh ngân hàng. Đi trước mốc đó, bạn đang đứng ở vị trí của nhà đầu tư tài chính chứ chưa phải người mua nhà, và nên đánh giá giao dịch theo đúng vị trí ấy.
Câu hỏi thường gặp
Góp vốn dự án nhà ở có được nhận căn hộ không?
Không. Theo Điều 116 Luật Nhà ở 2023, bên góp vốn, hợp tác đầu tư chỉ được chia lợi nhuận bằng tiền hoặc cổ phiếu theo tỷ lệ vốn góp. Chủ đầu tư không được chia sản phẩm nhà ở hay ưu tiên quyền đăng ký, đặt cọc, mua nhà cho bên góp vốn, trừ trường hợp góp vốn thành lập pháp nhân mới làm chủ đầu tư dự án.
Thông báo đủ điều kiện huy động vốn có nghĩa là dự án được bán căn hộ chưa?
Chưa. Thông báo đủ điều kiện huy động vốn chỉ cho phép chủ đầu tư nhận vốn qua góp vốn, hợp tác kinh doanh, liên doanh, liên kết. Để bán căn hộ hình thành trong tương lai, dự án cần thông báo riêng của Sở Xây dựng về nhà ở đủ điều kiện được bán.
Dự án nào ở Đà Nẵng vừa đủ điều kiện huy động vốn tháng 10/2026?
Ngày 26/10/2026, Sở Xây dựng Đà Nẵng thông báo 4 tòa căn hộ lô A3-3, A3-4, A3-5, A3-10 thuộc Khu đô thị ven sông Hòa Quý – Đồng Nò (phường Ngũ Hành Sơn) đủ điều kiện huy động vốn, mức tối đa khoảng 2.834 tỷ đồng. Theo Báo Đà Nẵng, dự án lô A2-1, A2-2 Khu đô thị sinh thái ven sông Hòa Xuân cũng được thông báo, mức tối đa hơn 1.161,7 tỷ đồng.
Chủ đầu tư được thu tiền đặt cọc mua căn hộ tối đa bao nhiêu?
Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được thu đặt cọc không quá 5% giá bán, và chỉ khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Luật đang được bàn sửa đổi, nên cần hỏi lại quy định áp dụng tại thời điểm ký.
Làm sao kiểm tra lô đất dự án có đang thế chấp ngân hàng không?
Đọc phần thông tin pháp lý trong thông báo của Sở Xây dựng: văn bản thường liệt kê giấy chứng nhận quyền sử dụng đất của từng lô và tình trạng thế chấp. Ví dụ, văn bản ngày 26/10/2026 về dự án Hòa Quý – Đồng Nò ghi rõ 2 lô đang thế chấp, 2 lô đã xóa thế chấp. Hỏi chủ đầu tư căn hộ bạn quan tâm thuộc lô nào và cách ngân hàng xử lý khi bán.
Nguồn tham khảo
- Sở Xây dựng Đà Nẵng, Công văn 19875/SXD-QLN ngày 26/10/2026 về huy động vốn tại công trình tòa căn hộ lô A3-3, A3-4, A3-5, A3-10, Khu đô thị ven sông Hòa Quý – Đồng Nò: sxd.danang.gov.vn
- Báo Đà Nẵng, “Đà Nẵng: Hai dự án phát triển nhà ở đủ điều kiện huy động vốn theo hình thức góp vốn đầu tư”, 28/10/2026: baodanang.vn
- Luật Nhà ở số 27/2023/QH15 (Điều 114–116); Nghị định 95/2024/NĐ-CP (Điều 43); Luật Kinh doanh bất động sản số 29/2023/QH15 (khoản 5 Điều 23).
Bài liên quan